

L’intelligenza artificiale sta cambiando rapidamente il lavoro dell’analista finanziario. Oggi un Large Language Model può leggere un bilancio, analizzare una conference call, confrontare i multipli di decine di società, sintetizzare la guidance del management e individuare i principali rischi contenuti in centinaia di pagine di documentazione societaria. Operazioni che fino a pochi anni fa richiedevano ore di lavoro da parte di un analista possono essere svolte in pochi minuti.
Questo non significa necessariamente che ChatGPT sostituirà gli analisti finanziari. Significa però che una parte crescente dell’analisi tradizionale sta diventando più veloce, economica e accessibile.
Per il mondo del risparmio gestito nasce quindi una domanda interessante: se tutti possono analizzare sempre meglio le stesse informazioni pubbliche, dove potrà cercare il proprio vantaggio competitivo la gestione attiva?
Una possibile risposta potrebbe arrivare da un tipo di informazione molto particolare. Non quello che amministratori delegati e manager dicono al mercato ma quello che fanno con il proprio denaro. È qui che entra in gioco l’attività dei corporate insider.

In questo articolo:
- Quando l’analisi fondamentale diventa una commodity
- Gli acquisti sembrano essere più informativi delle vendite
- Gli insider comprano spesso quando il mercato è pessimista
- Small cap e asimmetria informativa
- Il vero salto di qualità: distinguere routine e opportunità
- Quando comprano più insider contemporaneamente
- Anche chi compone il cluster può fare la differenza
- Un secondo studio conferma l’interesse dei cluster
- Gli insider possono diventare un nuovo “fattore” d’investimento?
- È qui che AI e insider possono incontrarsi
- Dalla teoria all’Insider Tracker di Forecaster
- La nuova frontiera della gestione attiva può essere nei dati
Quando l’analisi fondamentale diventa una commodity
Per decenni una parte importante del valore aggiunto della gestione attiva è derivata dalla capacità di elaborare le informazioni meglio degli altri operatori. Bilanci, incontri con il management, modelli finanziari, stime sugli utili e valutazioni relative rappresentavano strumenti attraverso i quali analisti e gestori potevano tentare di costruire un vantaggio informativo.

L’intelligenza artificiale sta però abbassando drasticamente il costo di questa elaborazione. Un gestore, un consulente finanziario e persino un investitore privato possono oggi utilizzare strumenti capaci di elaborare quantità di informazioni che un tempo avrebbero richiesto interi team di ricerca.
Il vantaggio competitivo potrebbe quindi spostarsi progressivamente dalla semplice capacità di analizzare informazioni pubbliche alla capacità di individuare e combinare segnali differenti. In gergo finanziario potremmo parlare di alternative data: informazioni che non sostituiscono necessariamente l’analisi fondamentale, ma possono aggiungere un ulteriore livello al processo di selezione dei titoli.
Tra questi dati c’è proprio il comportamento degli insider. Amministratori delegati, direttori finanziari e altri dirigenti conoscono inevitabilmente la propria società meglio dell’investitore esterno. Vivono quotidianamente il business, osservano clienti, costi, investimenti, margini e dinamiche operative.
Questo non significa però che ogni loro operazione contenga informazioni utili. Un manager può vendere azioni per diversificare il patrimonio, pagare le tasse o semplicemente ottenere liquidità. Anche alcuni acquisti possono dipendere da programmi prestabiliti.
La domanda interessante diventa quindi:

quali operazioni degli insider sembrano contenere più informazioni delle altre?
Su questo argomento esistono diversi decenni di ricerca accademica.
Gli acquisti sembrano essere più informativi delle vendite
Un primo riferimento è lo studio di Leslie Jeng, Andrew Metrick e Richard Zeckhauser, The Profits to Insider Trading: A Performance-Evaluation Perspective.

Analizzando le operazioni degli insider statunitensi tra il 1975 e il 1996, i ricercatori hanno costruito portafogli contenenti le società acquistate e vendute dai corporate insider e ne hanno confrontato le performance con diversi benchmark. Dopo aver corretto i risultati per caratteristiche come dimensione della società, value e momentum, il portafoglio costruito sugli acquisti degli insider ha prodotto abnormal return compresi tra circa 0,37% e 0,47% al mese.
Interessante anche la distribuzione temporale: circa un sesto dell’abnormal return si manifestava nei primi cinque giorni, un terzo entro il primo mese e circa tre quarti entro i primi sei mesi.
Il portafoglio costruito sulle vendite, invece, non mostrava abnormal return statisticamente ed economicamente significativi. La spiegazione è abbastanza intuitiva. Un insider può vendere per moltissime ragioni che non hanno nulla a che vedere con le prospettive della società.
Un acquisto volontario è differente: il manager sta scegliendo di aumentare ulteriormente la propria esposizione patrimoniale alla società per cui lavora.
Gli insider comprano spesso quando il mercato è pessimista
Un secondo contributo importante arriva da Joseph Piotroski e Darren Roulstone con Do Insider Trades Reflect Both Contrarian Beliefs and Superior Knowledge About Future Cash Flow Realizations?
Lo studio suggerisce che gli insider possano comportarsi contemporaneamente come investitori contrarian e come soggetti dotati di informazioni superiori sulle prospettive operative della società.
L’attività degli insider risulta inversamente correlata ai rendimenti recenti del titolo e positivamente associata al rapporto book-to-market.
In termini semplici, i manager tendono ad acquistare maggiormente quando il prezzo ha già attraversato un periodo di debolezza e quando alcune metriche suggeriscono valutazioni relativamente contenute.
C’è un secondo elemento ancora più interessante: l’attività degli insider risulta associata anche alle successive performance degli utili.
Per un gestore questa combinazione può essere particolarmente interessante.
Immaginiamo un titolo che abbia perso il 30% o il 40% dai massimi e che sia diventato più interessante sotto il profilo valutativo.
Se nello stesso momento alcuni manager iniziano ad acquistare azioni sul mercato, al normale segnale di valutazione se ne aggiunge un secondo: il comportamento di chi conosce direttamente l’azienda.
Small cap e asimmetria informativa
Josef Lakonishok e Inmoo Lee hanno analizzato oltre un milione di operazioni insider nello studio Are Insiders’ Trades Informative?
La ricerca mostra che l’attività degli insider può contribuire a prevedere i rendimenti futuri e che una parte particolarmente significativa del fenomeno emerge nelle società di dimensioni inferiori. La spiegazione potrebbe essere legata all’asimmetria informativa.
Una large cap è normalmente seguita da decine di analisti, investitori istituzionali, media specializzati e operatori professionali. Le informazioni possono quindi essere incorporate nel prezzo molto rapidamente.

Una società più piccola può invece essere seguita da pochi analisti. In un ambiente di questo tipo la distanza informativa tra management e mercato può essere maggiore.
La letteratura non è però perfettamente uniforme: Jeng, Metrick e Zeckhauser, utilizzando una metodologia differente, non riscontrano una differenza statisticamente significativa nella redditività degli insider tra small e large company.
Per un processo di investimento, la capitalizzazione può quindi essere interpretata come una delle variabili che descrivono l’ambiente informativo del titolo, non necessariamente come una regola da utilizzare isolatamente.
Il vero salto di qualità: distinguere routine e opportunità
Uno dei contributi probabilmente più interessanti per la gestione quantitativa arriva da Lauren Cohen, Christopher Malloy e Lukasz Pomorski.
Nel loro studio Decoding Inside Information, pubblicato nel 2012 sul Journal of Finance, gli autori cercano di distinguere le operazioni abituali degli insider da quelle potenzialmente più informative.

La metodologia è intuitiva. Un insider che effettua sistematicamente operazioni nello stesso periodo dell’anno viene classificato come routine trader. Un insider le cui operazioni non presentano invece uno schema temporale riconoscibile viene classificato come opportunistic trader.
La differenza nei risultati è notevole. Nel campione analizzato, una strategia long-short value-weighted costruita sulle operazioni degli insider opportunistici ha prodotto circa 82 punti base di abnormal return al mese, ovvero lo 0,82% mensile.
Gli abnormal return delle operazioni classificate come routine risultavano invece sostanzialmente pari a zero. Le operazioni opportunistiche sembravano inoltre anticipare non soltanto i rendimenti, ma anche future notizie societarie, revisioni delle stime degli analisti ed earnings announcement.
Questo introduce un principio fondamentale per chi volesse utilizzare l’attività degli insider all’interno di un processo di gestione: il dato grezzo non è sufficiente. È la classificazione del dato a creare valore.
Quando comprano più insider contemporaneamente
Il passaggio successivo consiste nel non osservare più la singola operazione, ma il comportamento collettivo del management.

Dallin Alldredge e Brian Blank hanno studiato specificamente questo fenomeno in Do Insiders Cluster Trades with Colleagues? Evidence from Daily Insider Trading. Il campione comprende 52.532 corporate insider appartenenti a 8.789 società nel periodo 1986-2014.
Circa il 23% degli acquisti insider avveniva nello stesso giorno di almeno un altro acquisto effettuato da un insider della stessa società.
Ancora più interessante è ciò che accadeva successivamente. Gli acquisti realizzati entro due giorni dall’acquisto di un altro insider sono stati seguiti mediamente da circa +2,1% di abnormal return nel mese successivo, circa 0,9 punti percentuali in più rispetto agli acquisti isolati.
Il messaggio per un gestore è semplice. L’acquisto di un singolo manager può essere interessante. Amministratori delegati, direttori finanziari e altri dirigenti che iniziano ad acquistare contemporaneamente possono rappresentare un segnale differente.
Anche chi compone il cluster può fare la differenza
Lo stesso studio evidenzia inoltre che non conta soltanto il numero degli insider coinvolti. Conta anche chi sta comprando.

Ceo e cfo risultano ciascuno più di quattro volte più propensi ad acquistare quando l’altro ha comprato nei due giorni precedenti. I cluster che coinvolgono amministratori delegati e director mostrano inoltre un contenuto informativo particolarmente interessante, misurato attraverso la successiva performance del titolo.
Il clustering aumenta anche nelle situazioni caratterizzate da bassa attenzione degli investitori, maggiore incertezza ed elevata asimmetria informativa. Ancora una volta emerge quindi una possibile applicazione per la gestione attiva: l’attività degli insider non dovrebbe essere letta come una semplice variabile binaria, “compra/non compra”, ma come un fenomeno multidimensionale.
Un secondo studio conferma l’interesse dei cluster
Chang-Mo Kang, Donghyun Kim e Qinghai Wang hanno analizzato il fenomeno nel working paper Cluster Trading of Corporate Insiders.
Gli autori definiscono cluster le situazioni nelle quali più insider effettuano operazioni nella stessa direzione sullo stesso titolo nello stesso giorno oppure in giorni consecutivi. Il database utilizzato copre il periodo 1986-2016 e comprende 457.539 acquisti e oltre un milione di vendite. Circa il 40% delle transazioni analizzate viene classificato come parte di un cluster.
I risultati mostrano che i cluster di acquisto hanno registrato abnormal return superiori rispetto agli acquisti isolati. Inoltre, i cluster che coinvolgono contemporaneamente executive e director tendono a mostrare un contenuto informativo maggiore.

Un altro elemento particolarmente interessante riguarda il rapporto con la precedente classificazione tra routine e opportunistic trading. I due segnali sembrano essere complementari.
Un cluster non è quindi semplicemente una raccolta di operazioni opportunistiche: le due variabili sembrano catturare differenti componenti dell’informazione contenuta nell’attività degli insider.
Gli insider possono diventare un nuovo “fattore” di investimento?
È qui che il tema assume una dimensione particolarmente interessante per il risparmio gestito. Negli ultimi decenni l’industria ha progressivamente trasformato diverse anomalie di mercato in vere e proprie strategie sistematiche. Value, momentum, quality, low volatility e revisioni degli utili sono soltanto alcuni esempi.
L’attività degli insider potrebbe essere interpretata in maniera simile: non necessariamente come una strategia autonoma, ma come un nuovo fattore informativo da inserire nel processo di selezione dei titoli. Un modello potrebbe attribuire un punteggio alle società considerando contemporaneamente:
- numero degli insider che stanno acquistando;
- ruolo degli insider;
- importo investito;
- distanza temporale tra le operazioni;
- carattere routinario oppure opportunistico dell’acquisto;
- performance precedente del titolo;
- valutazioni;
- andamento dei fondamentali;
- livello di copertura da parte degli analisti.
A quel punto non staremmo più semplicemente “seguendo gli insider”. Staremmo costruendo un modello quantitativo di stock selection basato anche sul loro comportamento.
È qui che AI e insider possono incontrarsi
Il vero paradosso è che l’intelligenza artificiale potrebbe contemporaneamente ridurre e aumentare il valore dell’analisi finanziaria. Da una parte rende meno raro il lavoro tradizionale dell’analista, perché permette a sempre più operatori di elaborare velocemente le stesse informazioni. Dall’altra rende finalmente analizzabili dataset che prima erano troppo grandi o complessi per essere utilizzati in modo sistematico.
Le operazioni degli insider sono un ottimo esempio. Ogni anno vengono pubblicate migliaia di transazioni effettuate da dirigenti e amministratori. Il problema non è ottenere i dati. Il problema è capire quali contano davvero.
Un algoritmo può identificare i cluster. Un modello statistico può confrontare ogni acquisto con la storia precedente dello stesso insider.
L’intelligenza artificiale può aggiungere un ulteriore livello di analisi, mettendo in relazione l’operazione con fondamentali, valutazioni, andamento del titolo e contesto societario.
Il risultato può essere molto più informativo rispetto alla semplice notizia:
“Il ceo ha comprato azioni”.
Immaginiamo invece di sapere che quattro insider hanno comprato nel giro di cinque giorni, che tra loro ci sono ceo e cfo, che gli acquisti non sono ricorrenti, che il titolo ha perso il 35% dai massimi, che le valutazioni sono inferiori alla media storica e che i fondamentali stanno migliorando. È un’informazione completamente diversa.
Dalla teoria all’Insider Tracker di Forecaster
È proprio questa la logica alla base dell’Insider Tracker di Forecaster Terminal. L’obiettivo non è mostrare semplicemente una lunga lista di transazioni, ma cercare di identificare situazioni nelle quali diversi elementi potenzialmente interessanti convergono contemporaneamente.
Il sistema individua innanzitutto i cluster di acquisto, seguendo le indicazioni che emergono dagli studi accademici sul tema.
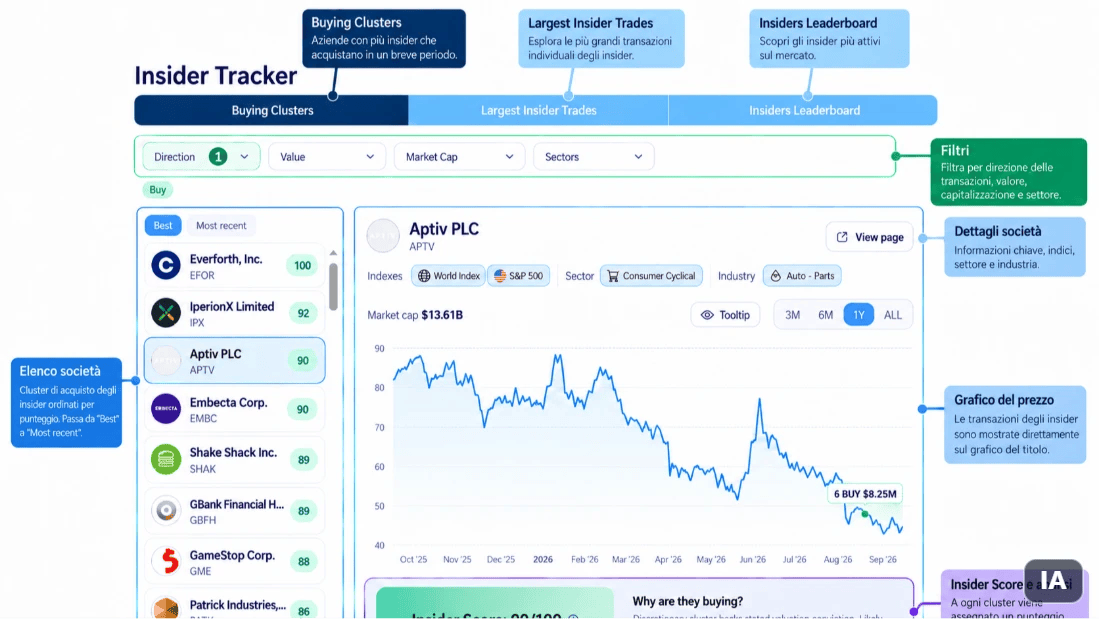

Successivamente può analizzare il numero degli insider coinvolti, il loro ruolo, il timing delle operazioni, gli importi acquistati e la natura più o meno ricorrente delle transazioni.
L’attività degli insider può infine essere confrontata con gli altri elementi disponibili nel processo di analisi: fair value, fondamentali, andamento dei prezzi e indicatori quantitativi. L’obiettivo non è quindi copiare automaticamente ciò che fanno i manager. È utilizzare il loro comportamento come un ulteriore livello informativo all’interno del processo di investimento.
La nuova frontiera della gestione attiva potrebbe essere nei dati
La conclusione più interessante va probabilmente oltre l’insider trading. Se l’intelligenza artificiale rende sempre più accessibile l’analisi tradizionale, la gestione attiva dovrà probabilmente cercare una parte del proprio valore aggiunto nella capacità di selezionare dati differenti, costruire segnali proprietari e combinarli meglio del mercato.
Gli insider rappresentano un caso particolarmente interessante. La ricerca accademica non dice semplicemente che “gli insider ne sanno più degli altri”. Suggerisce qualcosa di molto più sofisticato.
Gli acquisti sembrano generalmente più informativi delle vendite. Le operazioni opportunistiche sembrano contenere più informazioni di quelle abituali. I cluster possono essere più interessanti degli acquisti isolati. Anche il ruolo delle persone coinvolte può modificare la qualità del segnale. Naturalmente, nessuno di questi risultati garantisce performance future.

Gli studi utilizzano campioni storici e metodologie differenti, mentre una strategia applicata realmente deve tenere conto anche di costi di transazione, liquidità, tempi di pubblicazione delle operazioni, turnover, diversificazione e gestione del rischio. La direzione rimane interessante.
In un mercato nel quale ChatGPT e gli altri Large Language Model possono ormai leggere lo stesso bilancio analizzato da migliaia di professionisti, il vantaggio competitivo potrebbe spostarsi sempre più dall’informazione al comportamento.
E forse, per trovare la prossima opportunità di investimento, la domanda non sarà più soltanto:
“Che cosa pensa l’analista di questa società?”
Ma anche:
“Che cosa stanno facendo, con i propri soldi, le persone che la conoscono meglio?”
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link

